Domain kvg24.de kaufen?
Wir ziehen mit dem Projekt
kvg24.de um.
Sind Sie am Kauf der Domain
kvg24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kvg24.de kaufen?
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Was kostet 50 er Roller Versicherung?
Die Kosten für die Versicherung eines 50ccm Rollers hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, dem Versicherungsumfang und der Region, in der der Roller genutzt wird. In der Regel kann man mit jährlichen Kosten zwischen 50 und 200 Euro rechnen. Es ist ratsam, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhälrag zu finden. Zudem kann es sinnvoll sein, sich über eventuelle Rabatte oder Zusatzleistungen zu informieren, um die Versicherungskosten zu optimieren. **


Ähnliche Suchbegriffe für 50
Top-Angebote
Produkte zum Begriff 50:
-
Die Leistungsarten der privaten Unfallversicherung (Unterweisung Kaufmann/-frau für Versicherungen und Finanzen), Taschenbuch von Rouven Singler,Die Leistungsarten Der Privaten Unfallversicherung (unterweisung Kaufmann/-frau Für Versicherungen Und Finanzen), Taschenbuch Von Rouven Singler, Grin, 978-3-668-12173-7, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsschutzversicherung, Fachbücher von Joachim Cornelius-WinklerDie Rechtsschutzversicherung ist ein umfassendes Fachbuch, das sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht richtet. Verfasst von Joachim Cornelius-Winkler, bietet dieses Werk eine praxisnahe Einführung in die Thematik der Rechtsschutzversicherung. Es enthält zahlreiche Übungsaufgaben, Kontrollfragen und Checklisten, die den Leser dabei unterstützen, das Gelernte zu vertiefen und anzuwenden. Mit 186 Seiten in kartoniertem Einband und in deutscher Sprache verfasst, ist das Buch sowohl für Studierende als auch für Praktiker geeignet, die ihr Wissen im Bereich der allgemeinen Rechtswissenschaft erweitern möchten. Die sechste Auflage, veröffentlicht im Jahr 2025, gewährleistet, dass die Inhalte aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Rechtsschutzversicherung auseinandersetzen möchten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff 50:
-
Die Leistungsarten und Zielgruppen der Unfallversicherung (Unterweisung Kaufmann / -frau für Versicherungen und Finanzen), Taschenbuch von YvonneDie Leistungsarten Und Zielgruppen Der Unfallversicherung (unterweisung Kaufmann / -frau Für Versicherungen Und Finanzen), Taschenbuch Von Yvonne Michel, Grin, 978-3-656-48315-1, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Leistungsarten der privaten Unfallversicherung (Unterweisung Kaufmann/-frau für Versicherungen und Finanzen), Taschenbuch von Rouven Singler,Die Leistungsarten Der Privaten Unfallversicherung (unterweisung Kaufmann/-frau Für Versicherungen Und Finanzen), Taschenbuch Von Rouven Singler, Grin, 978-3-668-12173-7, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was kostet 50 er Roller Versicherung?
Die Kosten für die Versicherung eines 50ccm Rollers hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, dem Versicherungsumfang und der Region, in der der Roller genutzt wird. In der Regel kann man mit jährlichen Kosten zwischen 50 und 200 Euro rechnen. Es ist ratsam, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhälrag zu finden. Zudem kann es sinnvoll sein, sich über eventuelle Rabatte oder Zusatzleistungen zu informieren, um die Versicherungskosten zu optimieren. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
Ähnliche Suchbegriffe für 50
-
Rechtsschutzversicherung, Fachbücher von Joachim Cornelius-WinklerDie Rechtsschutzversicherung ist ein umfassendes Fachbuch, das sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht richtet. Verfasst von Joachim Cornelius-Winkler, bietet dieses Werk eine praxisnahe Einführung in die Thematik der Rechtsschutzversicherung. Es enthält zahlreiche Übungsaufgaben, Kontrollfragen und Checklisten, die den Leser dabei unterstützen, das Gelernte zu vertiefen und anzuwenden. Mit 186 Seiten in kartoniertem Einband und in deutscher Sprache verfasst, ist das Buch sowohl für Studierende als auch für Praktiker geeignet, die ihr Wissen im Bereich der allgemeinen Rechtswissenschaft erweitern möchten. Die sechste Auflage, veröffentlicht im Jahr 2025, gewährleistet, dass die Inhalte aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Rechtsschutzversicherung auseinandersetzen möchten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
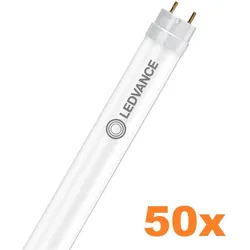
50 x 60cm Ledvance T8/G13 LED Röhren PERFORMANCE Class EM 7W 6500K Tageslichtweiß KVG GLAS KVG/VVG, Netzspannung inkl. Starter - XXXL-SparpackSparset LED TUBE T8 EM PERFORMANCE 600 mm 7W 865 LED-Röhre der neuen Generation - verbesserte Effizienz Die Marke LEDVANCE ist der ehemalige OSRAM Geschäftsbereich für die Allgemeinbeleuchtung. - inkl. Ersatz-Starter - Betrieb an KVG 1) , VVG 2) oder 230 V Netzspannung. - Nicht geeignet für den Betrieb an EVG 3) Leistungsstarke LED-Röhre für elektromagnetische Vorschaltgeräte (KVG/VVG) und Netzspannung, Splitterschutz Produktvorteile Energieeinsparung von bis zu 67 % (gegenüber T8 Leuchtstofflampe) Einfacher, schneller und sicherer Lampenaustausch mit oder ohne Umverdrahtung Sehr vielseitig durch wählbare Leistungs- / Lumenstufen (1200 mm, 1500 mm) Kein Durchhängen dank Glastechnik Unterstützen bei der Umsetzung der HACCP-Konzepte von der Produktion bis hin zur Warenpräsentation Sehr hohe Schaltfestigkeit Volle Helligkeit ohne Aufwärmphase, deswegen ideal geeignet in Kombination mit Sensorik Auch geeignet für den Betrieb bei niedrigen Temperaturen Anwendungsgebiete Allgemeinbeleuchtung in Umgebungstemperaturen von -20...+50°C Beleuchtung in industrieller Fertigung Verkehrszonen und Korridore Supermärkte und Warenhäuser Industrie Produkteigenschaften LED-Ersatz für herkömmliche T8-Leuchtstofflampen mit G13 Sockel in KVG Leuchten oder an Netzspannung Multi Lumen Funktion: 2 Leistungsstufen wählbar (1200 mm, 1500 mm) LED-Röhre aus Glas mit Splitterschutz für Anwendungen z.B. in der Lebensmittelindustrie Einzel- und Tandembetrieb an konventionellem Vorschaltgerät (0,6 m-Version) Sehr lange Lebensdauer: bis zu 75.000 h Schutzart: IP20 Quecksilberfrei und RoHS-konform Flimmerarm nach EU 2019/2020 (SVM ≤ 0,4 / PstLM ≤ 1) Technische Ausstattung Geeignet für den Betrieb mit verlustarmen und konventionellen Vorschaltgeräten Rechtshinweis Beim Austausch gegen eine T8-Leuchtstofflampe hängen Gesamtenergieeffizienz und Lichtverteilung von der Bauart der Anlage ab. Sicherheitshinweise Nicht für den Betrieb mit elektronischem Vorschaltgerät geeignet. Der Einsatz in Außenanwendungen ist in geeigneten Feuchtraumleuchten gemäß Datenblatt und Installationsanleitung möglich. Nicht geeignet für Notbeleuchtung. Netzstrom vor der Installation trennen. Wissenswertes zur Farbtemperatur einer LED-Röhre Die Farbtemperatur einer LED-Lampe ist für den Anwendungsbereich sehr wichtig. LED Lampen mit 2700K bis 3000K strahlen ein warmweißes Licht ab und sorgen für eher gemütliche / entspannende Lichtverhältnisse. Sie verfügen über einen erhöhten Rotanteil und wirken beruhigend auf den menschlichen Körper. Neutralweißes bis kaltweißes Licht mit 4000K bis 6500K besitzt dagegen einen höheren Blauanteil und fördert damit die Konzentrationsfähigkeit und Leistungsfähigkeit. Diese kühlen Lichtfarben werden zumeist in Arbeitsumgebungen eingesetzt. Fassung/ Sockel G13 / T8 Leistung 7 Watt Spannung 220-240 V Dimmbar Nein Energieeffizienzklasse* D Gewichteter Energieverbrauch 7 kWh/1000h Netzleistungsfaktor ? 0,9 Lichttechnische Daten Entspricht herkömml.Lampe - W Lichtstrom 1100 lm Ausstrahlungswinkel 190° Lichtfarbe Kaltweiß / 6500K Farbwiedergabeindex 80 Ra Startzeit <0,5 s Aufwärmzeit (60 %) <0,5 s Standardabweichung des Farbabgleichs <=5 sdcm Maße & Gewicht Abmessungen Ø 26,7 mm x 603 mm Gewicht 100 g Lebensdauer Maximale Temperatur am Tc-Punkt 65 °C Anzahl der Schaltzyklen 200.000 Nennlebensdauer 75.000 Std Lichtstromerhalt nach Nennlebensdauer 0,7 Materialien Quecksilberfrei Ja Fachgerecht zu entsorgen nach WEEE Ja * A (höchste Effizienz), G (geringste Effizienz) Daten ausführlicher Elektrische Daten Nennleistung 7 W Bemessungsleistung 7.00 W Nennspannung 220...240 V Betriebsart KVG/VVG, Netzspannung Nennstrom 32 mA Stromart Wechselstrom (AC) Einschaltstrom 3.56 A Geeignet für Gleichstrombetrieb Ja Eingangsspannung DC 186...260 V Betriebsfrequenz 50/60 Hz Netzfrequenz 50/60 Hz Max. Anzahl Lampen an LS-Schalter B10 A 168 Max. Anzahl Lampen an LS-Schalter B10 A - KVG/VVG ohne Kompensation 112 Max. Anzahl Lampen an LS-Schalter B10 A - KVG/VVG mit Kompensation 65 Max. Anzahl Lampen an LS-Schalter B16 A 211 Max. Anzahl Lampen an LS-Schalter B16 A - KVG/VVG ohne Kompensation 144 Max. Anzahl Lampen an LS-Schalter B16 A - KVG/VVG mit Kompensation 81 Oberschwingungsgehalt < 20 % Netzleistungsfaktor λ 0,90 Photometrische Daten Lichtstrom 1100 lm Lichtausbeute 157 lm/W Lichtstromerhalt am Ende der Nennlebensdauer 0.70 Lichtfarbe (Bezeichnung) Kaltes Tageslicht Farbtemperatur 6500 K Farbwiedergabeindex Ra 80 Lichtfarbe 865 Standardabweichung des Farbabgleichs ≤5 sdcm Bemessungs-LLMF bei 6.000 h 0.80 Flimmer-Messgröße (Pst LM) 1 Messgröße für Stro-boskop-Effekte (SVM) 0.4 Lichttechnische Daten Ausstrahlungswinkel 190 ° Aufwärmzeit (60 %) ‹ 0.50 s Startzeit < 0.5 s Maße & Gewicht Gesamtlänge 603.00 mm Länge mit Sockel jedoch ohne Sockelstift 600.00 mm Durchmesser 26,70 mm Rohrdurchmesser 25,8 mm Maximaler Durchmesser 28 mm Produktgewicht 100,00 g Temperaturen & Betriebsbedingungen Umgebungstemperaturbereich -20...+50 °C 1) Maximale Temperatur am Messpunkt tc 65 °C Betriebstemperatur nach IEC 62717 36 °C 2) 1) Umgebungstemperatur der Lampe - bei geschlossenen Leuchten: Temperatur innerhalb der Leuchte 2) Tp-bewertet. Der Tp-Punkt stimmt mit dem Tc-Punkt überein – auf dem Gerät markiert Lebensdauer Lebensdauer L70/B50 bei 25 °C 75000 h Bemessungslebensdauer L80/B50 bei 25 °C 75000 h Anzahl der Schaltzyklen 200000 Lichtstromerhalt am Ende der Wartung 0.70 Bem.-Lampenüberlebensfaktor bei 6.000 h ≥ 0.90 Zusätzliche Produktdaten Sockel (Normbezeichnung) G13 Quecksilbergehalt der Lampe 0.0 mg Quecksilberfrei Ja Anmerkung zum Produkt Verfügbar ab Juni 2025 Einsatzmöglichkeiten Dimmbar Nein Zertifikate & Standards Energieeffizienzklasse D 1) Energieverbrauch 7.00 kWh/1000h Schutzart IP20 Normen CE, UKCA, EAC Photobiologische Risikogruppe gemäß EN62778 RG0 1) Energieeffizienzklasse auf einer Skala von A (höchste Effizienz) bis G (niedrigste Effizienz) Länderspezifische Informationen Bestellnummer LEDTUBE T8 EM P LOGISTISCHE DATEN Lagertemperaturbereich -20...+80 °C Daten gemäß der Verordnung zur Energieverbrauchskennzeichnung EU 2019/2015 Verwendete Beleuchtungstechnologie LED Ungebündeltes oder gebündeltes Licht NDLS Netzspannung / Nicht direkt an die Netzspannnung angeschlossen MLS Sockel der Lichtquelle (oder anderes el. Schnittstelle) G13 Vernetzte Lichtquelle (CLS) Nein Farblich abstimmbare Lichtquelle Nein Hülle Nein Lichtquelle mit hoher Leuchtdichte Nein Blendschutzschild Nein Ähnliche Farbtempe-ratur SINGLE_VALUE Leistungsaufnahme im Bereitschaftszustand <0.5 W Angabe, ob äquivalente Leistungsaufnahme Nein Länge 603,00 mm Höhe 26.70 mm Breite 26.70 mm Farbwertanteil x 0.3123 Farbwertanteil y 0.3283 Wert des R9-Farbwiedergabeindex 0.00 Halbwertswinkelentsprechung SPHERE_360 Lebensdauerfaktor 0.9 Verschiebungsfaktor 0.9 LED Lichtquelle ersetzt eine Leuchtstofflichtquelle Nein EPREL ID 2150909,2340253 Model number AC69462,AC81605 PRODUKTDATENBLATT ZU DEN UMWELTEIGENSCHAFTEN UND -MERKMALEN Mindestanteil an recyceltem Material in der Verpackung 80 % 1) Mindestanteil an recyceltem Material im Produkt 0 % 1) Recyclingfähigkeit des Produkts Größtenteils recycelbares Produkt 1) Recyclingfähigkeit der Verpackung Größtenteils recycelbare Verpackung 1) Liste der gefährlichen Stoffe, die im Produkt in Konzentrationen größer als 0,1 % Massenanteil enthalten sind Nein Enthält besonders besorgniserregende Stoffe in Konzentrationen von mehr als 0,1 % Massenanteil Ja Liste der besonders besorgniserregenden Stoffe in Konzentrationen von mehr als 0,1 % Massenanteil Lead (7439-92-1)240,12 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.