Domain kvg24.de kaufen?
Wir ziehen mit dem Projekt
kvg24.de um.
Sind Sie am Kauf der Domain
kvg24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kvg24.de kaufen?
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Wie lange soll ich meine Risikolebensversicherung laufen lassen?
Wie lange du deine Risikolebensversicherung laufen lassen solltest, hängt von deinen individuellen Umständen ab. Wenn du beispielsweise eine Familie mit kleinen Kindern hast, könnte es sinnvoll sein, die Versicherung bis zum Ende der Ausbildung deiner Kinder oder bis zu deinem Renteneintrittsalter aufrechtzuerhalten. Andererseits, wenn du keine finanziellen Verpflichtungen hast und genug Ersparnisse aufgebaut hast, könntest du die Versicherung möglicherweise vorzeitig kündigen. Es ist ratsam, regelmäßig deine finanzielle Situation zu überprüfen und gegebenenfalls mit einem Versicherungsberater zu sprechen, um die beste Entscheidung zu treffen. **


Ähnliche Suchbegriffe für Laufen
Top-Angebote
Produkte zum Begriff Laufen:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
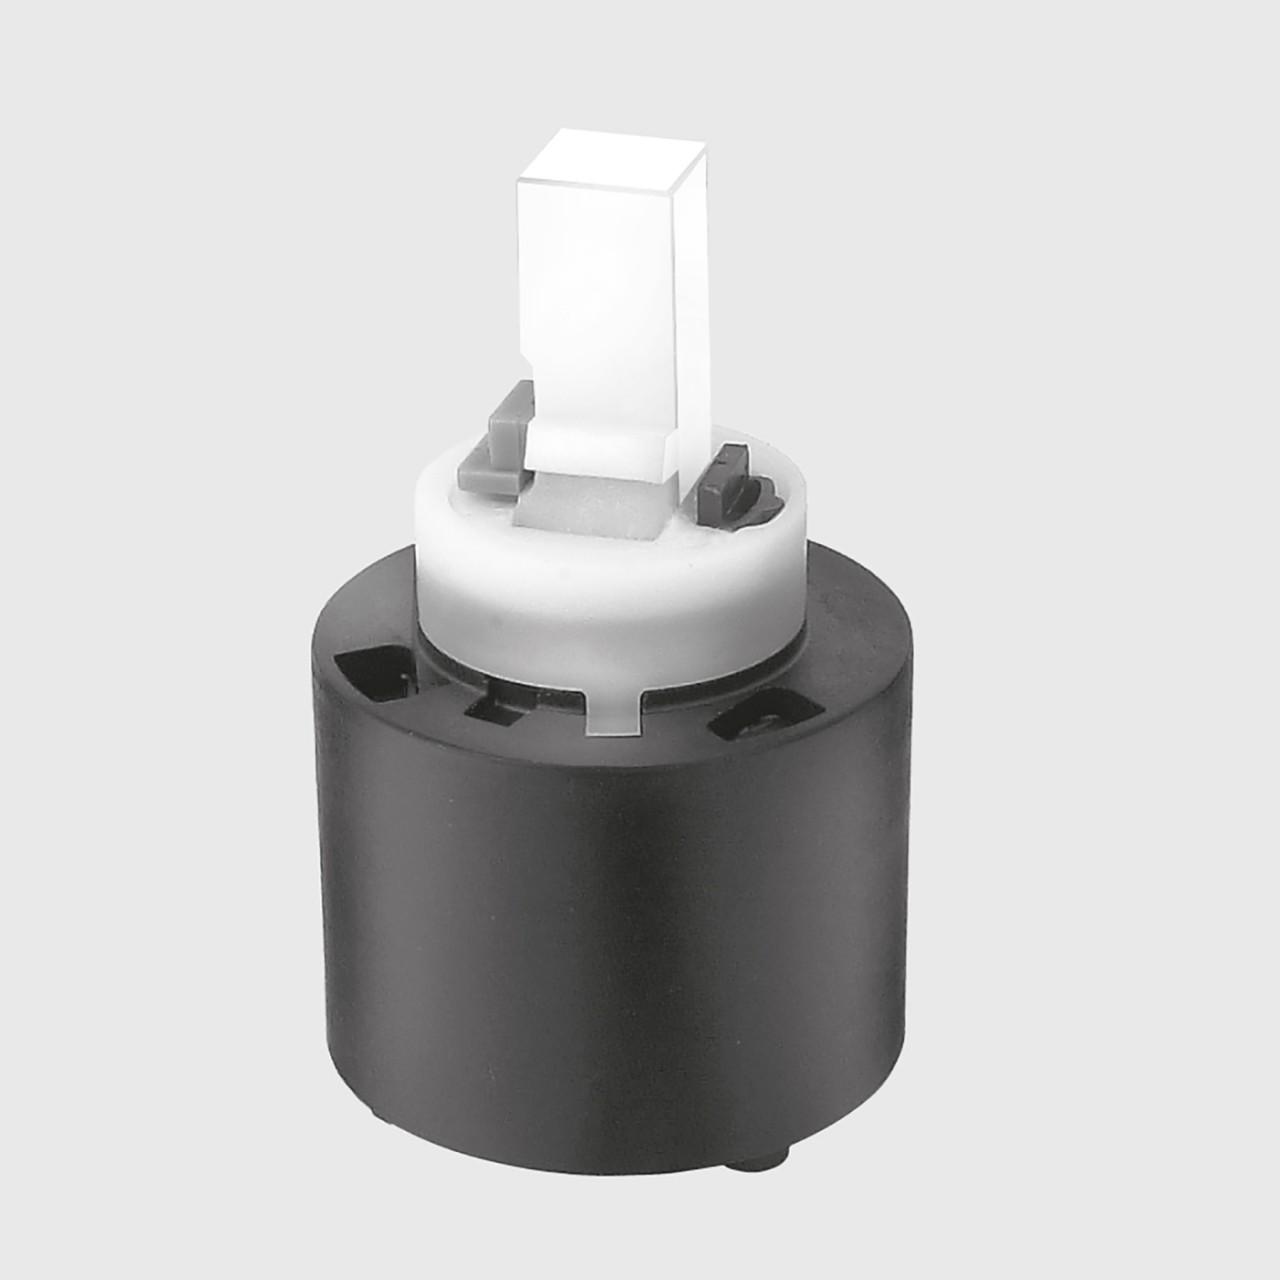
LAUFEN Ecototal Kartusche Laufen WI188008000000LAUFEN Ecototal Kartusche Laufen Die LAUFEN Ecototal Kartusche aus der Serie SPARE PARTS (WI188008) ist als Ersatzteil mit 40 mm Durchmesser für den Einsatz in entsprechenden Armaturen vorgesehen. Ihre Vorteile Design: Die Serie SPARE PARTS steht für eine sachliche, unaufdringliche Gestaltung. Insgesamt wirkt das Erscheinungsbild funktional und zurückhaltend. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in der Schweiz Technische Daten Serie SPARE PARTS Modellnummer WI188008 Werksartikelnummer WI188008000000 Durchmesser 40 mm29,33 €*Versand: 24,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange sollte man eine Berufsunfähigkeitsversicherung laufen lassen?
Wie lange man eine Berufsunfähigkeitsversicherung laufen lassen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Beruf, dem Eintrittsalter und den individuellen finanziellen Verpflichtungen. Im Allgemeinen empfiehlt es sich, die Versicherung bis zum Renteneintrittsalter oder darüber hinaus abzuschließen, um im Falle einer Berufsunfähigkeit langfristig abgesichert zu sein. Es ist wichtig, regelmäßig die Versicherungssumme und die Vertragsbedingungen zu überprüfen, um sicherzustellen, dass sie den aktuellen Bedürfnissen entsprechen. Eine frühzeitige Beratung durch einen Versicherungsexperten kann dabei helfen, die optimale Laufzeit der Berufsunfähigkeitsversicherung zu bestimmen. **
-
Wie lange darf eine Versicherung laufen?
Wie lange eine Versicherung laufen darf, hängt von verschiedenen Faktoren ab. In der Regel können Versicherungsverträge für eine bestimmte Laufzeit abgeschlossen werden, die oft ein Jahr beträgt. Danach verlängert sich der Vertrag automatisch um ein weiteres Jahr, sofern er nicht gekündigt wird. Es gibt jedoch auch Versicherungen, die über einen längeren Zeitraum abgeschlossen werden können, wie zum Beispiel Lebensversicherungen oder Rentenversicherungen. Letztendlich ist die Laufzeit einer Versicherung individuell verhandelbar und kann je nach Bedarf und Vereinbarung angepasst werden. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **


Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Top-Angebote
Produkte zum Begriff Laufen:
-
LAUFEN Montageband Laufen H8929920000001LAUFEN Montageband Laufen Das LAUFEN Montageband (Modell H892992, Werksartikelnummer H8929920000001) ist für die Montage von WC-Sitzen und Bidets vorgesehen und dient als passendes Zubehör innerhalb der Serie LAUFEN. Ihre Vorteile Design: Die Gestaltung ist der Serie LAUFEN zugeordnet. Insgesamt wirkt das Erscheinungsbild sachlich und zurückhaltend. Montage: Montageband zur Befestigung von WC-Sitzen und Bidets. Als Zubehör für die Montage vorgesehen. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in Deutschland Technische Daten Serie LAUFEN Modellnummer H892992 Werksartikelnummer H8929920000001 Verwendungszweck für WC-Sitze und Bidets18,22 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wie lange soll ich meine Risikolebensversicherung laufen lassen?
Wie lange du deine Risikolebensversicherung laufen lassen solltest, hängt von deinen individuellen Umständen ab. Wenn du beispielsweise eine Familie mit kleinen Kindern hast, könnte es sinnvoll sein, die Versicherung bis zum Ende der Ausbildung deiner Kinder oder bis zu deinem Renteneintrittsalter aufrechtzuerhalten. Andererseits, wenn du keine finanziellen Verpflichtungen hast und genug Ersparnisse aufgebaut hast, könntest du die Versicherung möglicherweise vorzeitig kündigen. Es ist ratsam, regelmäßig deine finanzielle Situation zu überprüfen und gegebenenfalls mit einem Versicherungsberater zu sprechen, um die beste Entscheidung zu treffen. **
-
Wie lange sollte man eine Berufsunfähigkeitsversicherung laufen lassen?
Wie lange man eine Berufsunfähigkeitsversicherung laufen lassen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Beruf, dem Eintrittsalter und den individuellen finanziellen Verpflichtungen. Im Allgemeinen empfiehlt es sich, die Versicherung bis zum Renteneintrittsalter oder darüber hinaus abzuschließen, um im Falle einer Berufsunfähigkeit langfristig abgesichert zu sein. Es ist wichtig, regelmäßig die Versicherungssumme und die Vertragsbedingungen zu überprüfen, um sicherzustellen, dass sie den aktuellen Bedürfnissen entsprechen. Eine frühzeitige Beratung durch einen Versicherungsexperten kann dabei helfen, die optimale Laufzeit der Berufsunfähigkeitsversicherung zu bestimmen. **
-
Wie lange darf eine Versicherung laufen?
Wie lange eine Versicherung laufen darf, hängt von verschiedenen Faktoren ab. In der Regel können Versicherungsverträge für eine bestimmte Laufzeit abgeschlossen werden, die oft ein Jahr beträgt. Danach verlängert sich der Vertrag automatisch um ein weiteres Jahr, sofern er nicht gekündigt wird. Es gibt jedoch auch Versicherungen, die über einen längeren Zeitraum abgeschlossen werden können, wie zum Beispiel Lebensversicherungen oder Rentenversicherungen. Letztendlich ist die Laufzeit einer Versicherung individuell verhandelbar und kann je nach Bedarf und Vereinbarung angepasst werden. **
Ähnliche Suchbegriffe für Laufen
-
LAUFEN Ecototal Kartusche Laufen WI188008000000LAUFEN Ecototal Kartusche Laufen Die LAUFEN Ecototal Kartusche aus der Serie SPARE PARTS (WI188008) ist als Ersatzteil mit 40 mm Durchmesser für den Einsatz in entsprechenden Armaturen vorgesehen. Ihre Vorteile Design: Die Serie SPARE PARTS steht für eine sachliche, unaufdringliche Gestaltung. Insgesamt wirkt das Erscheinungsbild funktional und zurückhaltend. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in der Schweiz Technische Daten Serie SPARE PARTS Modellnummer WI188008 Werksartikelnummer WI188008000000 Durchmesser 40 mm29,33 €*Versand: 24,00 €Sichere Weiterleitung zum Anbieter
-
LAUFEN Ecototal Patrone Laufen WI188008000061LAUFEN Ecototal Patrone Laufen LAUFEN Ecototal Patrone umgekehrt, d:40 mm, aus der Serie SPARE PARTS, als Ersatzteil für die Instandsetzung. Werksartikelnummer WI188008000061, Modellnummer WI188008. Ihre Vorteile Design: Zugeordnet zur Serie SPARE PARTS, wirkt die Gestaltung sachlich und zurückhaltend. Die umgekehrte Ausführung betont eine klare, funktionale Linienführung. Hygiene: B. porenfreie Oberfläche, schmutzabweisendes Material, pflegeleichte Beschichtung) sind in den bereitgestellten Angaben enthalten. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in der Schweiz Technische Daten Serie SPARE PARTS Modellnummer WI188008 Werksartikelnummer WI188008000061 Durchmesser 40 mm Ausführung umgekehrt39,36 €*Versand: 24,00 €Sichere Weiterleitung zum Anbieter
-
Laufen Laufen Pro WC H8669570000001Das wandhängende WC Laufen Pro mit Softclose-Sitz bietet eine wassersparende Spülung mit 3/4,5 l, wodurch der Wasserverbrauch reduziert und Kosten gespart werden. Ohne Spülrand garantiert es maximale Hygiene und eine mühelose Reinigung der Oberflächen. Das Slim-WC-Sitz mit Softclose-Funktion sorgt für zusätzlichen Komfort durch leises Schließen. Mit den Maßen 36 x 34,5 x 53 cm eignet es sich ideal für kleine und große Badezimmer. Das EasyFit 2.0 System ermöglicht eine schnelle Montage mit verdeckter Befestigung und einem sauberen Look. Empfohlen besonders für moderne Haushalte, in denen Wert auf Design und Wassersparen gelegt wird. Entdecken Sie die Vorteile der Serie Laufen Pro für Ihr Badezimmer.252,80 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.