Domain kvg24.de kaufen?
Wir ziehen mit dem Projekt
kvg24.de um.
Sind Sie am Kauf der Domain
kvg24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kvg24.de kaufen?
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Was ist die Aufgabe mindestens mindestens mindestens?
Die Aufgabe von mindestens mindestens mindestens ist es, eine bestimmte Mindestanzahl zu erreichen oder zu überschreiten. Es handelt sich um eine Vorgabe oder Anforderung, die erfüllt werden muss. Es kann sich zum Beispiel um eine Mindestanzahl von Teilnehmern, eine Mindestdauer oder eine Mindestmenge handeln. **

Ähnliche Suchbegriffe für Mindestens
Top-Angebote
Produkte zum Begriff Mindestens:
-
Das Mindesthaltbarkeitsdatum ist kein Wegwerfsignal. Mindestens heißt mindestens, Taschenbuch von Anonymous, GRIN, 978-3-346-14993-0Das Mindesthaltbarkeitsdatum Ist Kein Wegwerfsignal. Mindestens Heißt Mindestens, Taschenbuch Von Anonymous, Grin, 978-3-346-14993-0, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trainingsplanung für das Krafttraining über einen Zeitraum von mindestens sechs Monaten. Erstellung für eine Person mit mindestens 12 MonatenTrainingsplanung Für Das Krafttraining Über Einen Zeitraum Von Mindestens Sechs Monaten. Erstellung Für Eine Person Mit Mindestens 12 Monaten Krafttrainingserfahrung, Taschenbuch Von Anonymous, Grin, 978-3-346-88428-2, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Methylenblau 1 % / mindestens 99,8 % rein (USP Pharma Grade)Die Wiederentdeckung von Methylenblau Methylenblau blickt auf eine lange Geschichte zurück. Im Jahr 1876 gelang dem deutschen Chemiker Heinrich Caro erstmals die Synthese des intensiv blauen Farbstoffs. Ursprünglich für die Textilindustrie entwickelt, wurde Methylenblau schon bald zu einem bekannten Stoff in Wissenschaft und Forschung. Seine charakteristische tiefblaue Färbung macht Methylenblau bis heute unverwechselbar. Das hier angebotene Methylenblau besitzt eine Reinheit von mindestens 99 Prozent (USP Pharma Grade) und ist als Färbe- und Laborreagenz vorgesehen. Bitte beachten Sie, dass der Umgang mit Chemikalien stets Sorgfalt und Vorsicht erfordert. Beachten Sie die entsprechenden Sicherheits- und Anwendungshinweise und verwenden Sie das Produkt ausschließlich für den vorgesehenen Zweck. Hinweis: Methylenblau ist gemäß der EU-Novel-Food-Verordnung in Deutschland und der Europäischen Union nicht als Lebensmittel oder Nahrungsergänzungsmittel zugelassen. Nicht zum Verzehr bestimmt. Aufbewahrung: Kühl und trocken lagern Reinheit: Mindestens 99 % (USP Pharma Grade) UFI: A800-P0U9-V008-TEVF8,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wie hoch muss die Versicherungssumme zur LVM Hausratversicherung mindestens sein damit unterversicherungsverzicht besteht?
Wie hoch muss die Versicherungssumme zur LVM Hausratversicherung mindestens sein damit unterversicherungsverzicht besteht? Der Mindestbetrag für den Unterversicherungsverzicht bei der LVM Hausratversicherung beträgt in der Regel 650 Euro pro Quadratmeter Wohnfläche. Das bedeutet, dass die Versicherungssumme entsprechend der Wohnfläche des versicherten Objekts berechnet werden muss, um den Unterversicherungsverzicht zu erhalten. Es ist wichtig, die Wohnfläche korrekt anzugeben und die Versicherungssumme entsprechend anzupassen, um im Schadensfall ausreichend abgesichert zu sein. Es empfiehlt sich daher, die Wohnfläche genau zu ermitteln und gegebenenfalls eine höhere Versicherungssumme zu wählen, um mögliche Unterversicherung zu vermeiden. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Mindestens:
-
Methylenblau mit DMSO / mindestens 99,8 % reinAuch mit DMSO in Ph.-Eur.-Qualität! Methylenblau blickt auf eine lange Geschichte zurück. Im Jahr 1876 gelang dem deutschen Chemiker Heinrich Caro erstmals die Synthese des intensiv blauen Farbstoffs. Ursprünglich für die Textilindustrie entwickelt, wurde Methylenblau schon bald zu einem bekannten Stoff in Wissenschaft und Forschung. Seine charakteristische tiefblaue Färbung macht Methylenblau bis heute unverwechselbar. Das hier angebotene Methylenblau besitzt eine Reinheit von mindestens 99 Prozent (USP Pharma Grade) und ist als Färbe- und Laborreagenz vorgesehen. Bitte beachten Sie, dass der Umgang mit Chemikalien stets Sorgfalt und Vorsicht erfordert. Beachten Sie die entsprechenden Sicherheits- und Anwendungshinweise und verwenden Sie das Produkt ausschließlich für den vorgesehenen Zweck. Hinweis: Methylenblau ist gemäß der EU-Novel-Food-Verordnung in Deutschland und der Europäischen Union nicht als Lebensmittel oder Nahrungsergänzungsmittel zugelassen. Nicht zum Verzehr bestimmt. Aufbewahrung: Kühl und trocken Reinheit: mindestens 99 % UFI: MH00-60WG-S00R-TFMN19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trainingsplanung Krafttraining für mindestens sechs Monate. Erstellung für eine fiktive Person mit mindestens 12 Monaten Krafttrainingserfahrung,Trainingsplanung Krafttraining Für Mindestens Sechs Monate. Erstellung Für Eine Fiktive Person Mit Mindestens 12 Monaten Krafttrainingserfahrung, Taschenbuch Von Jasmin Strack, Grin, 978-3-346-88533-3, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Mindesthaltbarkeitsdatum ist kein Wegwerfsignal. Mindestens heißt mindestens, Taschenbuch von Anonymous, GRIN, 978-3-346-14993-0Das Mindesthaltbarkeitsdatum Ist Kein Wegwerfsignal. Mindestens Heißt Mindestens, Taschenbuch Von Anonymous, Grin, 978-3-346-14993-0, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist die Aufgabe mindestens mindestens mindestens?
Die Aufgabe von mindestens mindestens mindestens ist es, eine bestimmte Mindestanzahl zu erreichen oder zu überschreiten. Es handelt sich um eine Vorgabe oder Anforderung, die erfüllt werden muss. Es kann sich zum Beispiel um eine Mindestanzahl von Teilnehmern, eine Mindestdauer oder eine Mindestmenge handeln. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wie hoch muss die Versicherungssumme zur LVM Hausratversicherung mindestens sein damit unterversicherungsverzicht besteht?
Wie hoch muss die Versicherungssumme zur LVM Hausratversicherung mindestens sein damit unterversicherungsverzicht besteht? Der Mindestbetrag für den Unterversicherungsverzicht bei der LVM Hausratversicherung beträgt in der Regel 650 Euro pro Quadratmeter Wohnfläche. Das bedeutet, dass die Versicherungssumme entsprechend der Wohnfläche des versicherten Objekts berechnet werden muss, um den Unterversicherungsverzicht zu erhalten. Es ist wichtig, die Wohnfläche korrekt anzugeben und die Versicherungssumme entsprechend anzupassen, um im Schadensfall ausreichend abgesichert zu sein. Es empfiehlt sich daher, die Wohnfläche genau zu ermitteln und gegebenenfalls eine höhere Versicherungssumme zu wählen, um mögliche Unterversicherung zu vermeiden. **
Ähnliche Suchbegriffe für Mindestens
-
Trainingsplanung für das Krafttraining über einen Zeitraum von mindestens sechs Monaten. Erstellung für eine Person mit mindestens 12 MonatenTrainingsplanung Für Das Krafttraining Über Einen Zeitraum Von Mindestens Sechs Monaten. Erstellung Für Eine Person Mit Mindestens 12 Monaten Krafttrainingserfahrung, Taschenbuch Von Anonymous, Grin, 978-3-346-88428-2, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Methylenblau 1 % / mindestens 99,8 % rein (USP Pharma Grade)Die Wiederentdeckung von Methylenblau Methylenblau blickt auf eine lange Geschichte zurück. Im Jahr 1876 gelang dem deutschen Chemiker Heinrich Caro erstmals die Synthese des intensiv blauen Farbstoffs. Ursprünglich für die Textilindustrie entwickelt, wurde Methylenblau schon bald zu einem bekannten Stoff in Wissenschaft und Forschung. Seine charakteristische tiefblaue Färbung macht Methylenblau bis heute unverwechselbar. Das hier angebotene Methylenblau besitzt eine Reinheit von mindestens 99 Prozent (USP Pharma Grade) und ist als Färbe- und Laborreagenz vorgesehen. Bitte beachten Sie, dass der Umgang mit Chemikalien stets Sorgfalt und Vorsicht erfordert. Beachten Sie die entsprechenden Sicherheits- und Anwendungshinweise und verwenden Sie das Produkt ausschließlich für den vorgesehenen Zweck. Hinweis: Methylenblau ist gemäß der EU-Novel-Food-Verordnung in Deutschland und der Europäischen Union nicht als Lebensmittel oder Nahrungsergänzungsmittel zugelassen. Nicht zum Verzehr bestimmt. Aufbewahrung: Kühl und trocken lagern Reinheit: Mindestens 99 % (USP Pharma Grade) UFI: A800-P0U9-V008-TEVF8,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
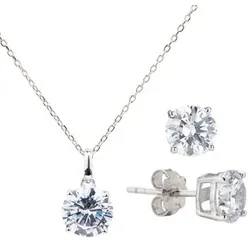
DIAMONIQUE® Anhänger & Ohrstecker Set mindestens = 3,50ct Silber rhodiniertDiamantierte Kette mit harmonierenden Ohrsteckern Schmuck-Set von DIAMONIQUE® aus Ankerkette und Ohrstecker in Silber mit weißen Diamonique Steinen Zur Auswahl runde Diamonique Steine ovale Diamonique Steine Princess Diamonique Steine Was erhalte ich? Kette Ohrstecker Auf einen Blick 3 Diamonique Steine, 100 Facettenschliff, weiß, entsprechen zusammen mindestens 3,50 Karat, in Krappenfassungen 925er Silber, poliert, rhodiniert Details Kette Ankerkette Karabinerverschluss Details Ohrstecker Ohrstecker Stift mit Flügelmutter – nur für durchstochene Ohrläppchen geeignet Maße Kette Ankerkette: ca. 45 + 3 cm Verlängerungskette runde Diamonique Steine: ca. 1,3 cm Höhe x ca. 0,8 cm Breite ovale Diamonique Steine: ca. 1,5 cm Höhe x ca. 0,7 cm Breite Princess Diamonique Steine: ca. 1,5 cm Höhe x ca. 1,1 cm Breite Maße Ohrstecker runde Diamonique Steine: ca. 0,6 cm Höhe x 0,6 cm Breite ovale Diamonique Steine: ca. 0,7 cm Höhe x 0,5 cm Breite Princess Diamonique Steine: ca. 0,7 cm Höhe x 0,7 cm Breite44,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.