Domain kvg24.de kaufen?
Wir ziehen mit dem Projekt
kvg24.de um.
Sind Sie am Kauf der Domain
kvg24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kvg24.de kaufen?
Wie sind die FPC-Verbindungen in Imprägnierspray Imprägnol?
Die genaue Zusammensetzung der FPC-Verbindungen in Imprägnierspray Imprägnol ist nicht öffentlich bekannt. FPC steht für fluorhaltige Polymere oder fluorierte Polymere, die in Imprägniersprays verwendet werden, um eine wasser- und schmutzabweisende Wirkung zu erzielen. Diese Verbindungen bilden eine Schutzschicht auf der Oberfläche des Materials und verhindern das Eindringen von Feuchtigkeit. **
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für QFX5K-FPC-4CD-neu
Top-Angebote
Produkte zum Begriff QFX5K-FPC-4CD-neu:
-
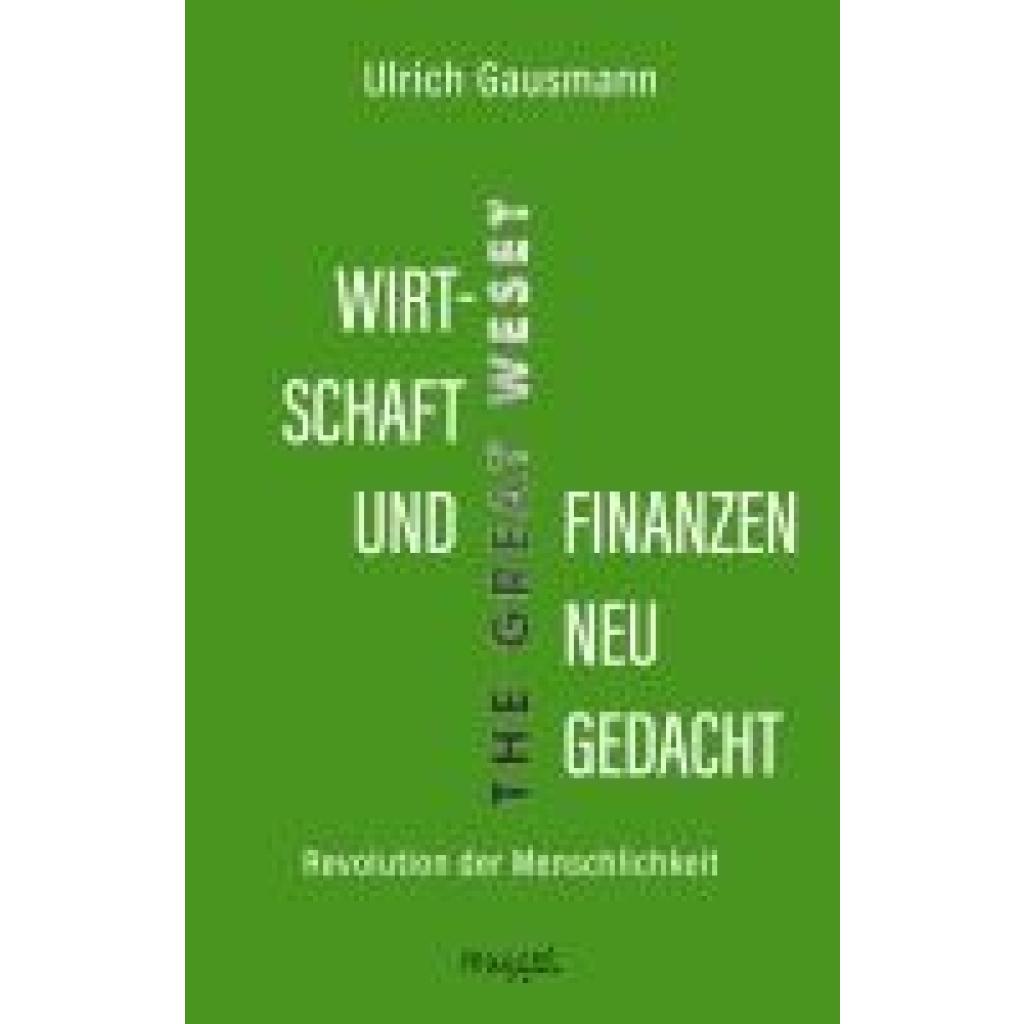
Gausmann, Ulrich: Wirtschaft und Finanzen neu gedachtWirtschaft und Finanzen neu gedacht , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im zweiten Band stellt Ulrich Gausmann Alternativen für Wirtschafts- und Finanzsysteme vor. Gute Gründe, gegen den Kapitalismus zu sein, gibt es genug. Allein Waffenlieferungen und Kriegspolitik würden schon ausreichen. Doch das ist längst noch nicht alles: Die gesellschaftliche Erosion hat in den letzten drei Jahren in allen Lebensbereichen in einem atemberaubenden Tempo zugenommen. Die sozialen Grundlagen von Ökonomie, Politik und Gesellschaft geraten unter die Räder. Ein Ende ist vorerst nicht absehbar. Wo soll das alles nur enden? Die Antwort auf diese Frage geben viele unterschiedliche und dezentral organisierte Initiativen und Projekte, die zum Teil schon weit vor 2020, aber vor allem vermehrt in den letzten Jahren mit rasantem Tempo alternative Wirtschaftsformen und Geldsysteme etabliert haben. Die Spannbreite an Alternativen ist groß und vielgestaltig und hat eine erstaunliche Verbreitung gefunden. Der Autor stellt exemplarisch hauptsächlich Vorreiter und Initiativen aus Deutschland vor. Dabei kommen die Aktiven zum größten Teil selbst zu Wort. Die Darstellung reicht im Bereich der alternativen Wirtschaftsformen von der Sozialen Dreigliederung und Formen der Gemeinwohlökonomie, über Genossenschaften und Initiativen aus der Unternehmerschaft und einer neuen Gewerkschaftsbewegung bis zu Energiewendedörfern und Zukunftskommunen. Im Sektor Finanzen werden Vorschläge von Silvio Gesell, Tausch- und Umsonst-Ökonomien, Helfergemeinschaften, Komplementärwährungen aus Deutschland, Italien, den Niederlanden und Belgien, Vertrauensgemeinschaften und Überlegungen einer digitalen Planung der Ökonomie unter demokratischer Kontrolle vorgestellt. Das Buch schließt mit einer Einordnung dieser Initiativen unter dem Gesichtspunkt des Kampfes um die Meinungsführerschaft und beleuchtet das Mitläufertum ebenso wie die Perspektiven eines sozialen Wandels und einer "Revolution von unten". Diese kann, so der Autor, nach der Aufhebung des Belagerungszustandes zum Aufbau einer neuen Welt beginnen - wenn sie nicht schon längst begonnen hat. 'Eine spannende, engagierte, kenntnisreiche und gut verständliche Lektüre.' ~ Dr. Eugen Drewermann 'Ulrich Gausmann geht zu Menschen, die zeigen, wie die Revolution aussehen könnte, und sieht dort die neue Welt, weil er alles gelesen hat, was die Literatur an Utopien bieten kann. Anregend, wichtig, gut.' ~ Prof. Dr. Michael Meyen , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20231130, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#2#, Autoren: Gausmann, Ulrich, Seitenzahl/Blattzahl: 335, Keyword: Corona; Finanzen; Geldreform; Kapitalismus; Silvio Gesell; The Great Reset; The Great WeSet; Wirtschaft, Fachschema: Wirtschaftstheorie~Geldpolitik~Währung - Währungspolitik~Wachstum (wirtschaftlich) - Wachstumstheorie~Kapitalismus~Spätkapitalismus~Humanismus, Fachkategorie: Gesellschaftliche Gruppen~Wirtschaftstheorie und -philosophie~Wirtschaftswachstum~Kapitalismus~Alternative & erneuerbare Energiewirtschaft~Humanistische und weltliche Alternativen zu Religion, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 134, Höhe: 29, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann greift eine neu abgeschlossene Rechtsschutzversicherung?
Eine neu abgeschlossene Rechtsschutzversicherung greift in der Regel erst, nachdem eine sogenannte Wartezeit abgelaufen ist. Diese beträgt meistens drei Monate, kann aber je nach Versicherungsgesellschaft variieren. Während dieser Wartezeit sind keine Leistungen aus der Rechtsschutzversicherung möglich. Nach Ablauf der Wartezeit können Versicherte die Leistungen der Rechtsschutzversicherung in Anspruch nehmen, sofern der Versicherungsfall eingetreten ist und die Bedingungen der Police erfüllt sind. Es ist wichtig, die genauen Bedingungen und Leistungen der Rechtsschutzversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff QFX5K-FPC-4CD-neu:
-
Gausmann, Ulrich: Wirtschaft und Finanzen neu gedachtWirtschaft und Finanzen neu gedacht , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im zweiten Band stellt Ulrich Gausmann Alternativen für Wirtschafts- und Finanzsysteme vor. Gute Gründe, gegen den Kapitalismus zu sein, gibt es genug. Allein Waffenlieferungen und Kriegspolitik würden schon ausreichen. Doch das ist längst noch nicht alles: Die gesellschaftliche Erosion hat in den letzten drei Jahren in allen Lebensbereichen in einem atemberaubenden Tempo zugenommen. Die sozialen Grundlagen von Ökonomie, Politik und Gesellschaft geraten unter die Räder. Ein Ende ist vorerst nicht absehbar. Wo soll das alles nur enden? Die Antwort auf diese Frage geben viele unterschiedliche und dezentral organisierte Initiativen und Projekte, die zum Teil schon weit vor 2020, aber vor allem vermehrt in den letzten Jahren mit rasantem Tempo alternative Wirtschaftsformen und Geldsysteme etabliert haben. Die Spannbreite an Alternativen ist groß und vielgestaltig und hat eine erstaunliche Verbreitung gefunden. Der Autor stellt exemplarisch hauptsächlich Vorreiter und Initiativen aus Deutschland vor. Dabei kommen die Aktiven zum größten Teil selbst zu Wort. Die Darstellung reicht im Bereich der alternativen Wirtschaftsformen von der Sozialen Dreigliederung und Formen der Gemeinwohlökonomie, über Genossenschaften und Initiativen aus der Unternehmerschaft und einer neuen Gewerkschaftsbewegung bis zu Energiewendedörfern und Zukunftskommunen. Im Sektor Finanzen werden Vorschläge von Silvio Gesell, Tausch- und Umsonst-Ökonomien, Helfergemeinschaften, Komplementärwährungen aus Deutschland, Italien, den Niederlanden und Belgien, Vertrauensgemeinschaften und Überlegungen einer digitalen Planung der Ökonomie unter demokratischer Kontrolle vorgestellt. Das Buch schließt mit einer Einordnung dieser Initiativen unter dem Gesichtspunkt des Kampfes um die Meinungsführerschaft und beleuchtet das Mitläufertum ebenso wie die Perspektiven eines sozialen Wandels und einer "Revolution von unten". Diese kann, so der Autor, nach der Aufhebung des Belagerungszustandes zum Aufbau einer neuen Welt beginnen - wenn sie nicht schon längst begonnen hat. 'Eine spannende, engagierte, kenntnisreiche und gut verständliche Lektüre.' ~ Dr. Eugen Drewermann 'Ulrich Gausmann geht zu Menschen, die zeigen, wie die Revolution aussehen könnte, und sieht dort die neue Welt, weil er alles gelesen hat, was die Literatur an Utopien bieten kann. Anregend, wichtig, gut.' ~ Prof. Dr. Michael Meyen , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20231130, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#2#, Autoren: Gausmann, Ulrich, Seitenzahl/Blattzahl: 335, Keyword: Corona; Finanzen; Geldreform; Kapitalismus; Silvio Gesell; The Great Reset; The Great WeSet; Wirtschaft, Fachschema: Wirtschaftstheorie~Geldpolitik~Währung - Währungspolitik~Wachstum (wirtschaftlich) - Wachstumstheorie~Kapitalismus~Spätkapitalismus~Humanismus, Fachkategorie: Gesellschaftliche Gruppen~Wirtschaftstheorie und -philosophie~Wirtschaftswachstum~Kapitalismus~Alternative & erneuerbare Energiewirtschaft~Humanistische und weltliche Alternativen zu Religion, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 134, Höhe: 29, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sind die FPC-Verbindungen in Imprägnierspray Imprägnol?
Die genaue Zusammensetzung der FPC-Verbindungen in Imprägnierspray Imprägnol ist nicht öffentlich bekannt. FPC steht für fluorhaltige Polymere oder fluorierte Polymere, die in Imprägniersprays verwendet werden, um eine wasser- und schmutzabweisende Wirkung zu erzielen. Diese Verbindungen bilden eine Schutzschicht auf der Oberfläche des Materials und verhindern das Eindringen von Feuchtigkeit. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wann greift eine neu abgeschlossene Rechtsschutzversicherung?
Eine neu abgeschlossene Rechtsschutzversicherung greift in der Regel erst, nachdem eine sogenannte Wartezeit abgelaufen ist. Diese beträgt meistens drei Monate, kann aber je nach Versicherungsgesellschaft variieren. Während dieser Wartezeit sind keine Leistungen aus der Rechtsschutzversicherung möglich. Nach Ablauf der Wartezeit können Versicherte die Leistungen der Rechtsschutzversicherung in Anspruch nehmen, sofern der Versicherungsfall eingetreten ist und die Bedingungen der Police erfüllt sind. Es ist wichtig, die genauen Bedingungen und Leistungen der Rechtsschutzversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ähnliche Suchbegriffe für QFX5K-FPC-4CD-neu
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.